

- Administratif
- Affaires
- Civil
- Toute la matière
- > Arbitrage - Médiation - Conciliation
- > Biens - Propriété
- > Contrats et obligations
- > Droit et liberté fondamentaux
- > Droit international et communautaire
- > Famille - Personnes
- > Filiation
- > Mariage - Divorce - Couple
- > Procédure civile
- > Responsabilité
- > Successions - Libéralités
- > Sûretés
- > Voies d'exécution
- Européen
- Immobilier
- IP/IT et Communication
- Pénal
- Toute la matière
- > Atteinte à l'autorité de l'état
- > Atteinte à la personne
- > Circulation et transport
- > Criminalité organisée et terrorisme
- > Droit pénal des affaires
- > Droit pénal général
- > Droit pénal international
- > Enquête
- > Etranger
- > Informatique
- > Instruction
- > Jugement
- > Mineur
- > Peine et exécution des peines
- > Presse et communication
- > Santé publique
- Social
- Avocat
Article
Affaire Wildenstein : les raisons de la relaxe
Affaire Wildenstein : les raisons de la relaxe
« Rien n’est gagné en justice comme en amour (R. Badinter, L’exécution, Fayard, 1973). Telle pourrait être la leçon à retenir de la relaxe prononcée le 12 janvier 2017 par la 32e chambre du tribunal correctionnel de Paris dans l’affaire Wildenstein.
par Dorothée Goetzle 17 janvier 2017
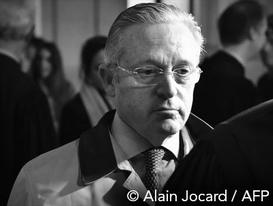
Dans ce jugement très technique de 85 pages, le tribunal correctionnel, avant de se prononcer sur l’action publique, rejette la question préjudicielle et la demande de sursis à statuer sollicitées par les prévenus. En s’appuyant sur la décision n° 2016-545 QPC du 24 juin 2016, la défense entendait en effet démontrer que la juridiction pénale, saisie de poursuites fondées sur l’article 1741 du code général des impôts, était tenue de surseoir à statuer dans l’attente d’une décision définitive du juge de l’impôt (Cons. const., 24 juin 2016, n° 2016-545 QPC, Dalloz actualité, 27 juin 2016, obs. J. Gallois  , note O. Décima ; ibid. 1836, obs. C. Mascala ; Constitutions 2016. 361, Décision ; ibid. 436, chron. C. Mandon ; RSC 2016. 524, obs. S. Detraz ). Or le tribunal rappelle que le juge pénal peut, en matière de fraude fiscale, statuer avant le juge de l’impôt, le sursis à statuer étant réservé au cas d’une décision définitive.
Il faut rappeler que le point de départ de l’affaire Wildenstein est le décès du marchand d’art Daniel Wildenstein, et précisément l’ouverture de sa succession en 2001. En 2005, sa veuve, qui avait initialement renoncé à la succession, reproche à ses deux beaux-fils de lui avoir caché une partie du patrimoine familial, dissimulé dans des trusts situés dans des paradis fiscaux. En 2008, le décès de l’un des fils de Daniel Wildenstein fait entrer dans la succession les deux enfants du défunt ainsi que sa veuve. En 2011, l’administration fiscale notifie un premier redressement aux héritiers de Daniel Wildenstein et dépose plainte pour fraude fiscale au sujet de la succession de Daniel Wildenstein. En 2012, l’administration fiscale dépose une seconde plainte pour fraude fiscale relative, cette fois, à la succession du fils de Daniel Wildenstein. L’administration reproche aux héritiers d’avoir omis de déclarer, dans les deux déclarations de succession, des biens trustés. Précisément, pour l’administration fiscale, « la fraude présumée consiste en la minoration de la déclaration de succession », puisque « les personnes visées dans la plainte, en leur qualité d’héritier, auraient omis de mentionner dans la déclaration de succession de nombreux biens détenus notamment au sein ou par l’interposition de trusts et d’entités notamment sis dans des paradis fiscaux ».
C’est ainsi qu’à l’issue d’une instruction, les prévenus sont renvoyés devant le tribunal correctionnel du chef de fraude fiscale « mais uniquement sur l’utilisation des trusts pour y cacher des biens non déclarés à la succession » (Dalloz actualité, 5 janv. 2016, art. M. Babonneau isset(node/176523) ? node/176523 : NULL, 'fragment' => isset() ? : NULL, 'absolute' => )) .'"'>176523 ; ibid. 7 janv. 2016, art. M. Babonneau isset(node/176558) ? node/176558 : NULL, 'fragment' => isset() ? : NULL, 'absolute' => )) .'"'>176558). Dans son jugement, le tribunal correctionnel, qui souligne à de nombreuses reprises « la volonté constante de dissimulation » des prévenus, doit donc se pencher sur ces discrètes structures de droit anglo-saxon, qui sont des outils de dissimulation permettant d’isoler tout ou partie de son patrimoine en le plaçant entre les mains d’un « trustee ». Le rôle du trustee consiste ensuite à gérer les fonds...


